Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les PME et TPE devront en émettre au 1er septembre 2027. Et la loi du 25 juin 2026 contre les fraudes étend aux maîtres d’ouvrage la vigilance sur les sous-traitants. Calendrier, nouvelles mentions, cas du bâtiment, documents à réclamer : le guide complet.
Deux réformes transforment en 2026 la gestion administrative des chantiers. La facturation électronique change la façon d’envoyer et de recevoir les factures entre entreprises. Le renforcement de la lutte contre le travail dissimulé étend les vérifications à faire sur les sous-traitants. Pour une entreprise du bâtiment comme pour un maître d’ouvrage professionnel, mieux vaut s’y préparer dès maintenant.
Partie 1 : la facture électronique
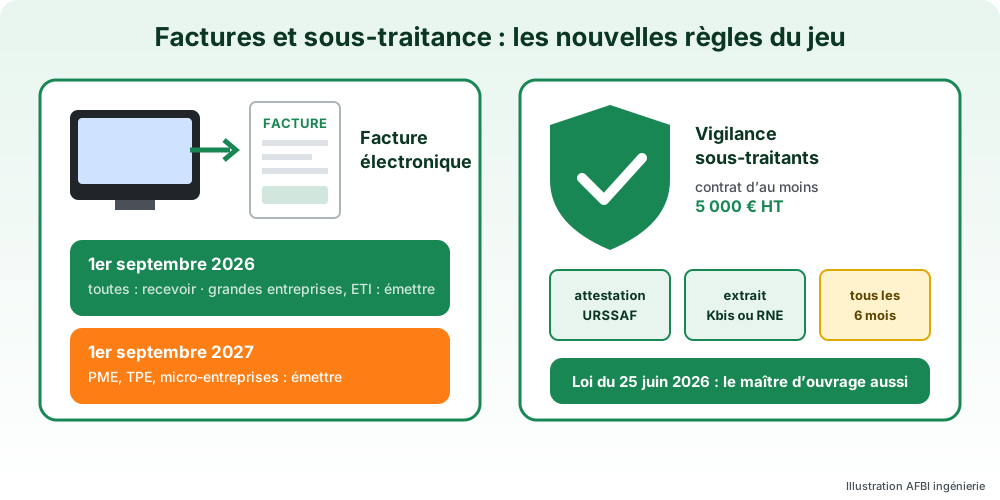
Deux dates à retenir
| Date | Recevoir des factures électroniques | Émettre des factures électroniques |
|---|---|---|
| 1er septembre 2026 | toutes les entreprises assujetties à la TVA, de la micro-entreprise au grand groupe | grandes entreprises et entreprises de taille intermédiaire (ETI) |
| 1er septembre 2027 | — | PME, TPE et micro-entreprises |
La transmission à l’administration fiscale des données de certaines opérations non couvertes par la facture électronique, comme les ventes aux particuliers ou les opérations internationales, appelée e-reporting, suit le même calendrier.
Une facture électronique, ce n’est pas un PDF
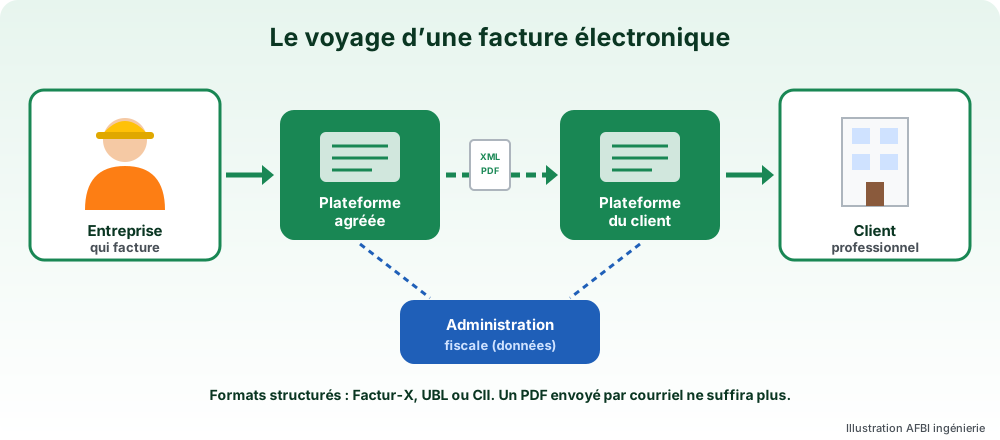
Aujourd’hui, beaucoup d’entreprises envoient leurs factures en PDF par courriel. Ce ne sera plus suffisant. Une facture électronique est un fichier structuré, lisible par un ordinateur, dans l’un des formats reconnus : Factur-X (un PDF qui contient les données), UBL ou CII. Elle circule obligatoirement par une plateforme agréée par l’administration fiscale.
Quatre nouvelles mentions obligatoires
Dès le 1er septembre 2026, quatre mentions s’ajoutent aux mentions habituelles d’une facture :
- le numéro SIREN du client ;
- l’adresse de livraison des biens, si elle est différente de l’adresse du client ;
- la nature de l’opération : livraison de biens, prestation de services, ou les deux ;
- le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Et les particularités du bâtiment ?
Les règles de facturation propres au bâtiment ne changent pas. Elles doivent simplement être gérées dans le nouveau format :
- les situations de travaux, facturées au fur et à mesure de l’avancement ;
- la retenue de garantie, de 5 % au plus ;
- l’autoliquidation de la TVA en sous-traitance : le sous-traitant facture hors taxes avec la mention « autoliquidation », et c’est l’entreprise principale qui déclare la TVA ;
- la co-traitance et le paiement direct des sous-traitants dans les marchés publics ; pour ces marchés, Chorus Pro reste utilisable.
Comment se préparer
- Choisir dès maintenant une plateforme agréée, souvent proposée par votre logiciel de devis et de facturation ou votre expert-comptable.
- Mettre à jour le fichier clients : numéros SIREN, adresses de facturation et de livraison.
- Tester la réception et l’émission avec quelques clients et fournisseurs avant l’échéance.
- Former la personne chargée de la facturation.
Partie 2 : la vigilance sur les sous-traitants
La règle de base, déjà en vigueur
Pour tout contrat d’au moins 5 000 € HT, le donneur d’ordre doit vérifier que son cocontractant respecte ses obligations sociales. Il doit se faire remettre, à la signature puis tous les 6 mois jusqu’à la fin du contrat (code du travail, articles L. 8222-1 et D. 8222-5) :
- une attestation de vigilance délivrée par l’URSSAF, de moins de 6 mois, dont il doit vérifier l’authenticité ;
- un justificatif d’immatriculation, comme un extrait Kbis.
Dans le bâtiment s’ajoutent la carte d’identification professionnelle du BTP, obligatoire pour chaque salarié présent sur un chantier, et, le cas échéant, la liste nominative des salariés étrangers soumis à autorisation de travail.
Ce que l’on risque
Un donneur d’ordre qui n’a pas fait ces vérifications peut être tenu de payer solidairement les impôts, les cotisations sociales, les pénalités et les salaires dus par une entreprise qui pratique le travail dissimulé (article L. 8222-2). La somme peut dépasser de loin le montant du marché.
Ce qu’ajoute la loi du 25 juin 2026
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales, publiée au Journal officiel du 26 juin 2026, renforce le dispositif :
- l’obligation de vigilance est étendue au maître d’ouvrage, en plus du donneur d’ordre, et non à sa place ;
- le maître d’ouvrage qui se fait remettre les documents de ses sous-traitants et s’assure de leur authenticité est réputé avoir rempli son obligation ;
- le donneur d’ordre ou le maître d’ouvrage échappe aux majorations s’il règle les sommes dues dans un délai fixé par décret, ou s’il présente un plan d’échelonnement accepté par l’organisme de recouvrement.
Ces mesures entrent en vigueur à une date fixée par décret, et au plus tard six mois après la promulgation de la loi, donc avant la fin de l’année 2026.
Le bon réflexe : un tableau de suivi
| Entreprise | Montant du contrat | Attestation URSSAF | Extrait Kbis | Prochaine vérification |
|---|---|---|---|---|
| Entreprise A (électricité) | 18 000 € HT | vérifiée le 2 septembre | reçu | 2 mars |
| Entreprise B (plâtrerie) | 9 500 € HT | vérifiée le 15 octobre | reçu | 15 avril |
Exemple fictif.
À retenir
- Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques via une plateforme agréée.
- PME et TPE : émission électronique obligatoire au 1er septembre 2027 ; un PDF par courriel ne suffira plus.
- Nouvelles mentions : SIREN du client, adresse de livraison, nature de l’opération, option TVA sur les débits.
- Sous-traitance à partir de 5 000 € HT : attestation URSSAF et Kbis à la signature, puis tous les 6 mois.
- Maîtres d’ouvrage : vous êtes désormais vous aussi tenus à cette vigilance.
Maîtres d’ouvrage, nos missions de maîtrise d’œuvre incluent le suivi administratif des entreprises et de leurs sous-traitants.